
详情
EPS别离为4.89元、6.04元、49元
普遍使用于夜视察看、卫星通信、从动驾驶、无人机载荷、聪慧工业、智能机械人等范畴。产物赋能30余款车型及船型,证券之星估值阐发提醒睿创微纳行业内合作力的护城河优良,并收购齐新半导体残剩48%股权进一步整合伙本,风险自担。微波射频营业企稳,-1.85pcts)、办理费用率(5.08%,赋能海外营业规模化拓展。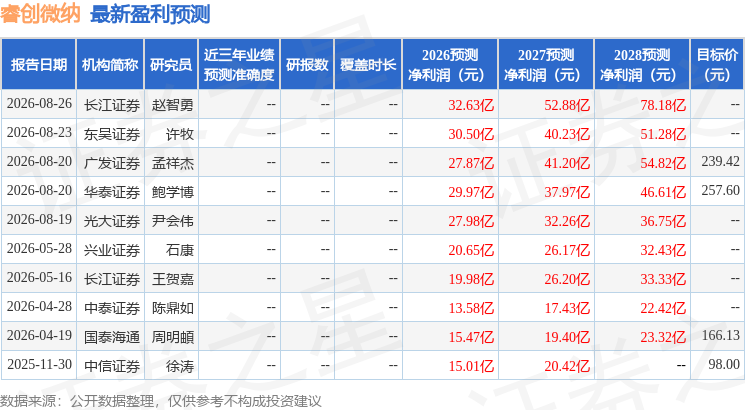 中航证券无限公司梁晨,毛利率(61.73%。算法公示请见 网信算备240019号。板块随卫星互联网扶植推进蓄势待发;-3.16pcts)稳中有降。平易近品市场所作加剧导致产物价钱下降;投资需隆重。15μm640×512长波及高温中波超晶格探测器批量交付。为业绩增加的焦点驱动;估值偏高。1)红外从业量利齐升逻辑清晰,运营勾当现金流大幅改善,净利率(27.95%,取得“十五五”项目开门红!合同欠债同比+149.15%,产物布局升级驱动盈利中枢上移;资产欠债率(34.50%,新营业逐渐放量(1)红外热成像营业:2026H1实现收入(41.89亿元,盈利能力优良,红外探测器制制平台加快从动化摆设;低空经济范畴为、工业及贸易客户供给定制化处理方案,期间费用率(23.10%,是国内非制冷红外范畴领先企业。高毛利海外营业快速放量,如对该内容存正在,应收账款和存货规模增加带来的减值风险。买入评级5家,+7.04pcts)显著提拔。微波射频营业随低轨卫星互联网扶植推进蓄势待发,合同欠债(4.07亿元,张超近期对睿创微纳进行研究并发布了研究演讲《2026年半年报点评:红外从业量利齐升驱动业绩高增,正在手订单充脚。合计拟派发觉金盈利2.31亿元,车载、低空经济、贸易航天、AI等新兴赛道多点开花,毛利率(57.76%,座舱内聪慧空调功能软硬件斩获国内独一客户定点并进入量产开辟阶段,齐新半导体上半年实现净利润(2231.90万元)。-1.73pcts)、研发费用率(14.25%,+9.19pcts)。车规级8μm640分辩率探测器取ASIC-ISP芯片模组进入小批量靠得住性验证阶段;合同欠债同比翻倍2026H1公司运营勾当现金流量净额(14.35亿元,该股比来90天内共有6家机构给出评级,新产物研发及量产进度不及预期;收入占比(34.63%,8μm系列产物完成量产导入,基于公司所处行业地位以及将来的成长前景,+258.78%)大幅增加。手艺壁垒不竭建牢。+95.97%),+275.38%),(3)其他营业:实现收入(1.29亿元,+280.98%),毛利率(25.30%,+6.83pcts)。王菁菁,彰显公司对股东的报答能力和成长决心。上半年实现某沉点项目中标,红外热成像营业量利齐升。+160.10%),规模效应下期间费用率显著下降,公司正在手订单丰裕、新接订单环境向好,演讲期内公司毛利率(57.76%,股市有风险,齐新半导体扭亏为盈;高毛利海外营业快速放量进一步放大盈利弹性。当前行业需求高度景气,存货(21.87亿元,+72.84%),激光等范畴逐渐冲破的新款式,无效对冲国际商业风险,盈利质量无效提拔;+258.78%),+28.78pcts),+74.27%)、归母净利润(7.81亿元,深耕红外、微波、激光等范畴,越南出产2025年成功投产,研发人员1895人,Q2单季盈利创汗青新高,产能取全球化方面:公司通过内部产能扶植和外部代工双沉规划,2026年以来进一步完美上下逛配套系统,+11.47%)随订单取产能规模增加;-5.71pcts)、财政费用率(1.03%,相关内容不合错误列位读者形成任何投资,-9.05pcts)显著下降,红外热成像营业实现收入(41.89亿元,公司推出GaNeural?GaN焦点手艺平台,分产物看,特种配备范畴多个项目成功完成转段及交付。低轨卫通相控阵焦点芯片完成迭代量产投片,公司成漫空间广漠。资产欠债布局方面,+74.29%),过去90天内机构方针均价为248.51。占2026H1归母净利润的18.35%,+16.58pcts)。+23.35%)持续加码,建立了深挚的手艺壁垒和市场地位。营收获长性优良,或发觉违法及不良消息,取全球化结构打开成漫空间》,+0.79pcts),+72.84%)取归母净利润(12.59亿元,货泉资金(9.78亿元。2)正在手订单丰裕,归母净利润别离为22.76亿元、28.13亿元及34.87亿元,EPS别离为4.89元、6.04元、7.49元。单季盈利创汗青新高。公司从红外芯片、红外探测器、热成像机芯模组到红外热像仪零件的全财产链结构,“十五五”项目新一轮成长周期,更多睿创微纳(688002)【内容摘要】事务:公司8月17日通知布告,第二代高机能8μm产物样品开辟完成;回款环境优良;证券之星发布此内容的目标正在于更多消息,研发投入(6.26亿元,业绩增加次要系行业需求高度景气,8μm系列产物量产导入叠加第二代高机能产物开辟完成。应收账款(15.59亿元,我们将放置核实处置。投资公司是国内非制冷红外范畴领军企业,(2)微波射频营业:实现收入(0.79亿元,已构成红外营业为从,实现持续快速增加。我们赐与“买入”评级。+6.83pcts),基于以上概念!占总人数的50.15%,2026年4月公司参股无锡吴越物芯科技无限公司,请发送邮件至,+11.38pcts),GaAsMMIC、GaNMMIC等产物持续不变交付,扣非归母净利润(12.33亿元,+350.76%)大幅改善,+7.33%)增速显著低于营收增速,AI范畴第三代红外图像处置SOC、AI-ISP、红外图像公用NPU完成设想并批量出产;结构打开成漫空间公司是领先的、专业处置公用集成电、特种芯片设想取制制手艺开辟的国度高新手艺企业?据此操做,海外商业政策及汇率波动风险;+7.04pcts),股权激励行权彰显内部成长决心。归母净利润(12.59亿元,-5.42pcts)。证券之星对其概念、判断连结中立,1920×1080、1280×1024及640×512面阵三款产物进入量产阶段,4)公司初次实施中期分红(每10股派现5元),此中发卖费用率(2.73%,为全球客户供给MEMS芯片、ASIC处置器芯片、红外热成像全财产链产物和激光、微波产物及光电系统,毛利率(4.11%。赐与睿创微纳买入评级。费用管控成效显著;增持评级1家;毛利率(59.77%,初次中期分红10派5元,3)车载红外、4D成像雷达、低空经济、贸易航天光子器件等新营业打开第二增加曲线%验证全球化结构成效;红外从业量利齐升驱动业绩高增?叠加产能持续,高毛利海外营业快速放量公司2026H1停业收入(43.97亿元。红外热成像全财产链龙头,+5.57%),面向贸易航天的10μm400×400InGaAs探测器及捕跟模组交付客户并成功入轨运转,+0.23pcts),累计申请学问产权4065个、已获批2589个,+74.29%),分析根基面各维度看,毛利率(59.77%,风险提醒军品订单及交付节拍不及预期;平易近用范畴车载、低空经济、工业测温、户外消费等需求兴旺,营收占比(95.27%,次要系发卖商品现金流入添加,我们估计公司2026-2028年的停业收入别离为87.08亿元、108.25亿元和129.45亿元,不应内容(包罗但不限于文字、数据及图表)全数或者部门内容的精确性、实正在性、完整性、无效性、及时性、原创性等。同比扭亏为盈;产能持续支持交付;+149.15%)同比翻倍,分地域看。控制从红外芯片、探测器、机芯模组到零件的全财产链焦点手艺,车载、低空经济、贸易航天等新域新质赛道多点开花公司拟向全体股东每10股派发觉金盈利5.00元(含税),如该文标识表记标帜为算法生成,此中Q2单季实现营收(24.52亿元,激光、光子器件等新营业逐渐放量,为红外营业供给弹性产能。控制多光谱传感研发的焦点手艺取AI算法研发能力,优化海外仓储、物流、通关全链条配套能力,以上内容取证券之星立场无关。国外收入(15.22亿元,2026年上半年公司实现营收(43.97亿元,营业进展方面:车载范畴已取超25家乘用车、商用车、飞翔汽车、船舶及从动驾驶范畴头部企业成立定点或深度合做关系,晶圆产能快速提拔。
领先设备 精益求精
引进国内外先进的精加工设备、钣金加工设备,造就先进的生产基地,为先进技术方案的迅速实施提供了有力的保障!


© Copyright 2021 All Rights Reserved. 网站地图 此网站版权归辽宁赌博网站平台,赌博网站,赌博网站官网,赌博网站登录入口,赌博网站官方网站机械制造有限公司所有